Робоча зустріч в Кам’янка-Бузькій ДПІ
опубліковано 24 грудня 2021 о 12:49 Розділ: Місцеві новини
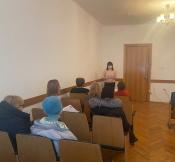
В Кам’янка-Бузькій ДПІ ГУ ДПС у Львівській області проведено робочу зустріч з суб’єктами господарювання, за участю головного державного інспектора Руслани Браташ, з питань застосування РРО та ПРРО.
На зустрічі було наголошено , що з 1 січня 2022 року закінчується перехідний період (пункту 61 підрозділу 10 Розділу ХХ «ПЕРЕХІДНІ ПОЛОЖЕННЯ» Податкового кодексу України) і застосування реєстраторів розрахункових операцій та/або програмних реєстраторів розрахункових операцій платниками єдиного податку другої-четвертої груп стане обов’язковим . Суб'єкти господарювання на свій власний вибір можуть використовувати або класичний, або програмний РРО, залежно від своїх потреб. Державна податкова служба України створила та запустила спеціальне безкоштовне програмне забезпечення, яке перетворює будь-який гаджет з Windows або Android на касовий апарат, програмний РРО. Також за підтримки EU Public Finance Management Support Programme for Ukraine буде розроблена версія для iOS та веб-версія і суттєво оновиться вже існуюче забезпечення для інших платформ.
Також було звернено увагу платникам, що 26.11.2021 набрав чинності наказ Міністерства фінансів України від 03.09.2021 № 496 «Про затвердження Порядку ведення обліку товарних запасів для фізичних осіб - підприємців, у тому числі платників єдиного податку» який зареєстровано в Міністерстві юстиції України 02 листопада 2021 р. за № 1411/37033 (далі – Порядок № 496).
Одночасно повідомлено, що Порядок № 496 не поширює свою дію на платників єдиного податку І групи.
Із загального числа платників єдиного додатку ІІ – ІV груп, Порядок № 496 поширює свою дію виключно на платників, визначених п.61 підрозділу 10 Розділу ХХ Податкового кодексу України, які здійснюють:
- реалізацію технічно-складних побутових товарів, що підлягають гарантійному ремонту;
- реалізацію лікарських засобів, виробів медичного призначення;
- реалізацію ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння.
Разом з цим Порядок № 496 поширює свою дію на ФОП ІІІ групи єдиного податку, які зареєстровані платниками ПДВ.
У той же час Порядок № 496 встановлює обов’язок ведення обліку товарних запасів за місцем їх реалізації для ФОП, які використовують загальну систему оподаткування та здійснюють свою діяльність у сфері торгівлі, громадського харчування та послуг.
Фахівцем ДПІ було представлено платникам оновлені навчальні модулі розроблені Державною податковою службою з роз’ясненнями для суб’єктів господарювання та громадян чинних норм законодавства щодо застосування РРО (ПРРО). Вони дозволяють користувачам уникнути помилок при застосуванні РРО (ПРРО) та невірного тлумачення законодавчих норм.
У модулях висвітлені відповіді на питання:
- Хто застосовує РРО?
- Хто НЕ застосовує РРО з 01.01.2022?
- Хто НЕ застосовує РРО відповідно до Постанови КМУ № 1336 та Податкового кодексу України?
- Хто застосовує РРО у ФОП?
- Коли застосовується РРО у ФОП?
- Як проводяться розрахунки?
- Особливості торгівлі через Інтернет.
- Яка відповідальність за порушення при застосуванні РРО з 01.01.2022?
- Які переваги застосування РРО?
З найактуальнішою інформацією, нормативними актами, роз’ясненнями, відеоуроками щодо використання РРО можна ознайомитись на вебпорталі ДПС України у банері «Програмні РРО», а також в Центрах обслуговування платників територіальних органів податкової служби.
Працівники інспекції також під час робочої зустрічі звернули увагу на необхідності завчасної реєстрації реєстраторів розрахункових операцій та/або програмних реєстраторів розрахункових операцій у контролюючих органах з метою дотримання вимог чинного законодавства України.