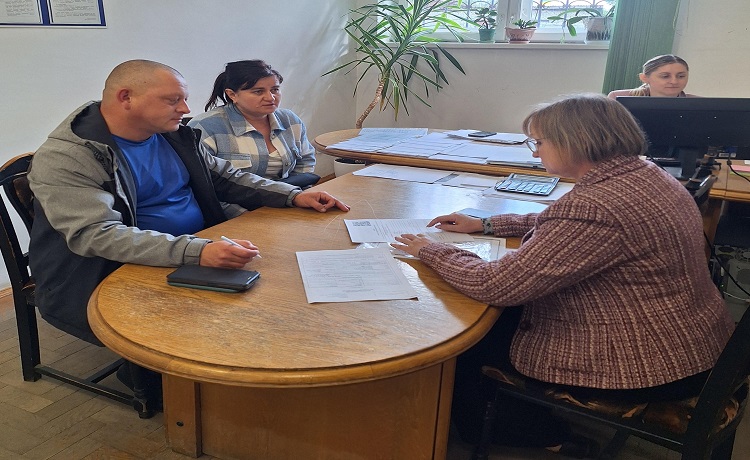
Під час проведення зустрічі з платниками податків, фахівці Яворівської ДПІ зазначили, що у випадку якщо фізична особа отримала від підприємства або іншої юридичної особи подарунковий сертифікат, його вартість може оподатковуватися ПДФО та військовим збором. Але податки виникають не завжди.
Не оподатковується вартість негрошового подарунка в межах 25 % мінімальної заробітної плати, встановленої на 1 січня звітного року. У 2026 році це – 8647 грн.
Тобто цьогоріч якщо вартість подарункового сертифіката не перевищує 2 161,75 грн, ПДФО та військовий збір не сплачуються.
Якщо сертифікат коштує більше, оподатковується лише сума перевищення.
Наприклад, якщо вартість сертифіката становить 3 000 грн, оподаткуванню підлягає 838,25 грн – різниця між його вартістю та неоподатковуваною сумою.
Із суми перевищення утримуються:
- ПДФО – 18 %;
- військовий збір – 5 %.
Самостійно нараховувати та сплачувати ці податки отримувачу сертифіката не потрібно. Це робить юридична особа, яка надала подарунок, оскільки вона є податковим агентом.
Також, наприкінці зустрічі обговорили питання використання можливостей та переваг електронних сервісів ДПС, аспекти Національної стратегії доходів, комплаєнс – ризиків в ДПС та безбар’єрності. Зазначили, що впровадження принципів безбар’єрностів діяльності податкових органів є невід’ємною складовою сучасного сервісного підходу у роботі з платниками податків. Створення доступних умов обслуговування, зрозумілої інформації та зручних сервісів сприяє підвищенню якості надання послуг, рівню довіри громадян і забезпеченню рівних можливостей для всіх без винятку Податкова служба і надалі працює над формуванням відкритого, доступного та орієнтованого на людину середовища.
 Єдиний державний