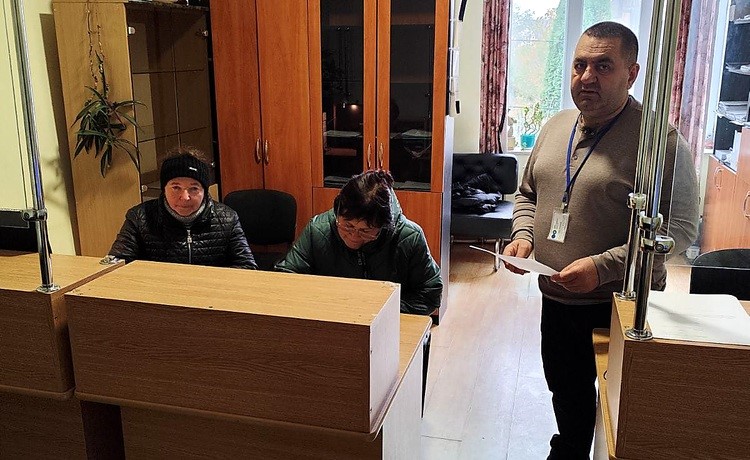
Завідувач Турківського сектору Самбірської ДПІ ГУ ДПС у Львівській області Іван Рибчич провів робочу зустріч з платниками податків під час спілкуванняпомідомив про те, що в Кодексі законів про працю в Україні (далі – КЗпП) зобов’язує роботодавця до початку роботи за трудовим договором в узгоджений із працівником спосіб поінформувати його про низку обовʼязкової інформації.
Так, обов’язок роботодавця до початку роботи поінформувати найманого працівника про:
1) місце роботи (інформація про роботодавця, зокрема, його місцезнаходження), трудову функцію, яку зобов’язаний виконувати працівник (посада й перелік посадових обов’язків), дату початку роботи;
2) визначене робоче місце, забезпечення необхідними для роботи засобами;
3) права та обов’язки, умови праці;
4) наявність на робочому місці небезпечних і шкідливих виробничих факторів, які ще не усунуті, та можливі наслідки їх впливу на здоров’я, а також про право на пільги та компенсації за роботу в таких умовах відповідно до законодавства й колективного договору – під підпис;
5) правила внутрішнього трудового розпорядку або умови встановлення режиму роботи, тривалість робочого часу й відпочинку, а також про положення колективного договору (в разі його укладення);
6) проходження інструктажу з охорони праці, виробничої санітарії, гігієни праці та протипожежної охорони;
7) організацію професійного навчання працівників (якщо таке навчання передбачене);
8) тривалість щорічної відпустки, умови та розмір оплати праці;
9) процедуру та встановлені КЗпП строки попередження про припинення трудового договору, яких мають дотримуватися працівник і роботодавець.
Довідково: ст. 29 КЗпП
Окремо податківець підкреслив зручність дистанційної взаємодії з податковою службою через Електронний кабінет. Цей сервіс дозволяє платникам оперативно отримувати необхідні послуги, подавати звітність та листуватися з податковими органами без відвідування установ. В умовах сьогодення функціонал Електронного кабінету постійно вдосконалюється та оновлюється з урахуванням актуальних потреб платників податків.
 Єдиний державний