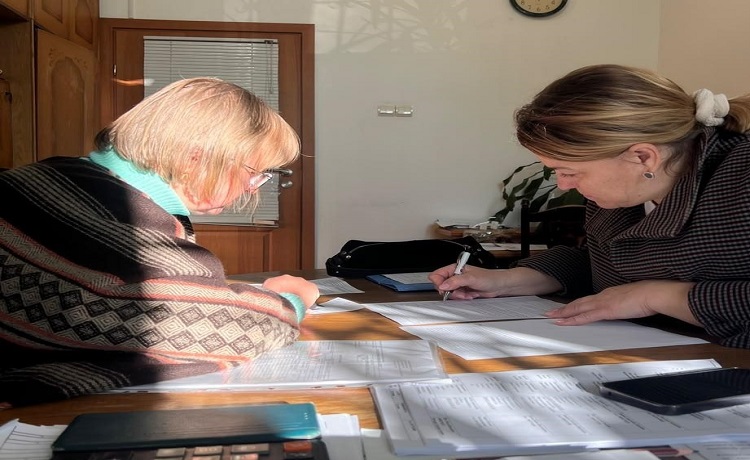
У ЦОП Яворівської ДПІ відбулася зустріч з платниками податків.
Податківці зазначили, що договірні відносини, які виникають між орендарем та орендодавцем, регулюються Цивільним кодексом України.
За договором найму (оренди) наймодавець передає або зобов’язується передати наймачеві майно у володіння та користування за плату на певний строк.
За найм (оренду) майна з наймача справляється плата, розмір якої встановлюється договором найму.
Відносини, що виникають у сфері справляння податків і зборів, регулюються ПКУ.
Порядок оподаткування доходів фізичних осіб регламентується розд. IV ПКУ, відповідно до якого об’єктом оподаткування резидента є загальний місячний (річний) оподатковуваний дохід.
До загального місячного (річного) оподатковуваного доходу платника податку включається, зокрема, дохід від надання майна в лізинг, оренду або суборенду (строкове володіння та/або користування).
Оподаткування доходу від надання нерухомості в оренду (суборенду, емфітевзис), житловий найм (піднайм) регламентується ст. 170 ПКУ.
Податковим агентом платника податку – орендодавця під час нарахування доходу від надання в оренду об’єктів нерухомості інших, ніж зазначені в пп. 170.1.1 ПКУ (включаючи земельну ділянку, що знаходиться під такою нерухомістю, чи присадибну ділянку), є орендар.
При цьому об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеної в договорі оренди, але не менше ніж мінімальна сума орендного платежу за повний чи неповний місяць оренди. Мінімальна сума орендного платежу визначається за методикою, що затверджується Кабінетом Міністрів України, виходячи з мінімальної вартості місячної оренди одного квадратного метра загальної площі нерухомості з урахуванням місця її розташування, інших функціональних та якісних показників, що встановлюються органом місцевого самоврядування села, селища, міста, на території яких вона розташована, та оприлюднюється у спосіб, найбільш доступний для жителів такої територіальної громади. Якщо мінімальну вартість не встановлено чи не оприлюднено до початку звітного (податкового) року, об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеного в договорі оренди.
Методика визначення мінімальної суми орендного платежу за нерухоме майно фізичних осіб затверджена постановою КМУ від 29.12.2010 року №1253.
Порядок оподаткування доходів фізичних осіб – підприємців визначений ст. 177 ПКУ.
Об’єктом оподаткування є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та не грошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю такої фізичної особи – підприємця.
Пунктом 177.4 ПКУ визначено перелік витрат, безпосередньо пов’язаних з отриманням доходів фізичною особою – підприємцем від провадження господарської діяльності на загальній системі оподаткування.
При цьому для визначення чистого оподатковуваного доходу враховуються понесені документально підтверджені витрати від такої господарської діяльності.
Також, присутніх ознайомлено з перевагами сучасних електронних сервісів ДПС, які дозволяють подати звітність, отримати довідки чи сплатити податки онлайн, що суттєво економить час і мінімізує контакт із контролюючими органами; з основними аспектами впровадження Національної стратегії доходів до 2030 року, спрямованої на підвищення рівня добровільної сплати податків та податкової культури у суспільстві; основними поняттями та напрямами безбар’єрності; кампанією декларування доходів громадян, отриманих у 2025 році.
 Єдиний державний