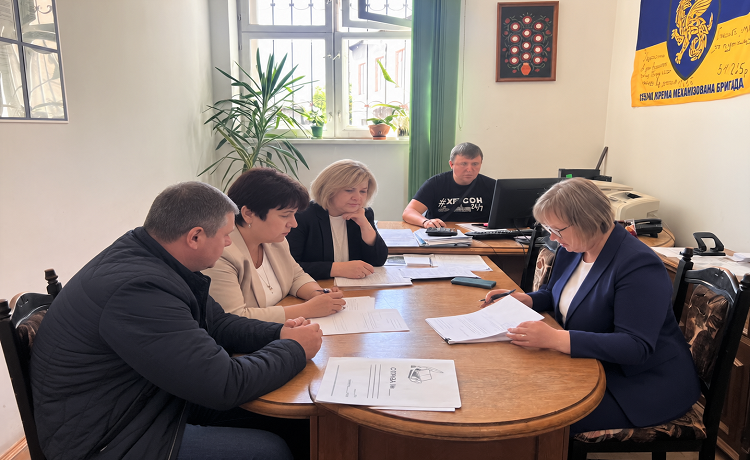
У приміщенні ЦОП Яворівської ДПІ проведено тематичну зустріч щодо роз’яснення платникам порядку отримання довідки про сплачений нерезидентом в Україні податок на прибуток (доходи). Податківці зазначили, що процедуру видачі довідки про сплачений нерезидентом в Україні податок на прибуток (доходи) особі (юридичній або фізичній), яка не є резидентом та отримує доходи з джерелом їх походження з України затверджено наказом Міністерства фінансів України від 28.07.2022 № 219 (Порядок).
Довідка видається контролюючим органом у паперовій або електронній формі за місцезнаходженням (місцем проживання) резидента або нерезидента, який здійснює господарську діяльність на території України через постійне представництво, або іншого нерезидента, на якого покладено обов’язок сплачувати податок у порядку, встановленому Податковим кодексом України (далі – ПКУ), що здійснює на користь нерезидента будь-яку виплату з доходу з джерелом його походження з України.
Довідка видається безоплатно у паперовій або електронній формі на підставі Заяви про видачу довідки про сплачений нерезидентом в Україні податок на прибуток (доходи) за формою, наведеною у додатку до Порядку (далі – Заява).
Заява подається до відповідного контролюючого органу безпосередньо нерезидентом або через особу, яка здійснює на користь нерезидента виплату доходів з джерелом їх походження з України, або уповноваженою ним особою, яка має підтвердити свої повноваження.
Заява має бути подана українською мовою у паперовій формі або засобами електронного зв’язку в електронній формі з урахуванням вимог ПКУ.
Довідка або обґрунтована відмова у її видачі видається контролюючим органом у паперовій або електронній формі за підписом керівника контролюючого органу (його заступника або уповноваженої особи) протягом 5 робочих днів від дати одержання Заяви нерезидента або уповноваженої ним особи у встановленому порядку.
Джерелом інформації для видачі довідки є дані додатку ПН до податкової декларації (розрахунків) з податку на прибуток підприємств за формою, затвердженою наказом Міністерства фінансів України від 20.10.2015 № 897 (із змінами), надані податковими агентами податкові розрахунки сум доходу, нарахованого (сплаченого) на користь нерезидентів, а також сум утриманого з них податку або надані нерезидентом документи у разі самостійного нарахування і сплати податку.
Також, надано роз’яснення щодо пошкодженого майна через війну та коли податок на нерухомість не сплачується. Учасники заходу детально розглянули алгоритм звільнення платників від сплати податку на нерухомість та землю для об’єктів, які зазнали руйнувань через війну. Фахівці ДПІ наголосили на важливості правильної фіксації пошкоджень і внесення відповідних даних до Державного реєстру майна для своєчасного отримання передбачених законом податкових преференцій.
Податківці зупинились на перевагах електронних податкових сервісів та зазначили, що вони є невід’ємною складовою системи управління комплаєнс-ризиками, інструментом, через який здійснюється обмін інформацією між ДПС та платниками. З одного боку, податкова використовує сервіси для моніторингу, аналізу та управління ризиками. З іншого боку, платники використовують зазначені сервіси для власного контролю своїх податкових зобов’язань та мінімізації ймовірності порушень.
Завдяки Електронному кабінету, мобільному застосунку «Моя податкова» (для ФОП) та сервісу «InfoTAX» платники можуть у будь-який час перевірити стан своїх розрахунків з бюджетом, що дозволяє оперативно реагувати та уникати штрафів за несплату податкових платежів; доступ до актуальної податкової інформації.
Завдяки загальнодоступному інформаційно-довідковому ресурсу (ЗІР) та іншим інформативним ресурсам ДПС платники мають доступ до актуальних роз’яснень податкового законодавства, що допомагає їм правильно розуміти норми законів та уникати помилок у господарської діяльності; комунікацію та зворотній зв’язок.
Електронний кабінет та інші сервіси є платформою для офіційної комунікації між ДПС та платниками.
Електронні сервіси ДПС є фундаментальним елементом сучасної податкової системи, що забезпечує прозорість, ефективність та сприяє зниженню комплаєнс-ризиків для усіх учасників податкових відносин.
Також, обговорювались питання безбар’єрності, наголошено на важливості створення рівних умов доступу до податкових послуг для всіх громадян, зокрема – для захисників і захисниць України, а також основні аспекти Національної стратегії доходів до 2030 року.
Крім того, присутніх поінформували про право громадян на податкову знижку. Зупинились на категоріях громадян, у яких виникає таке право.
 Єдиний державний