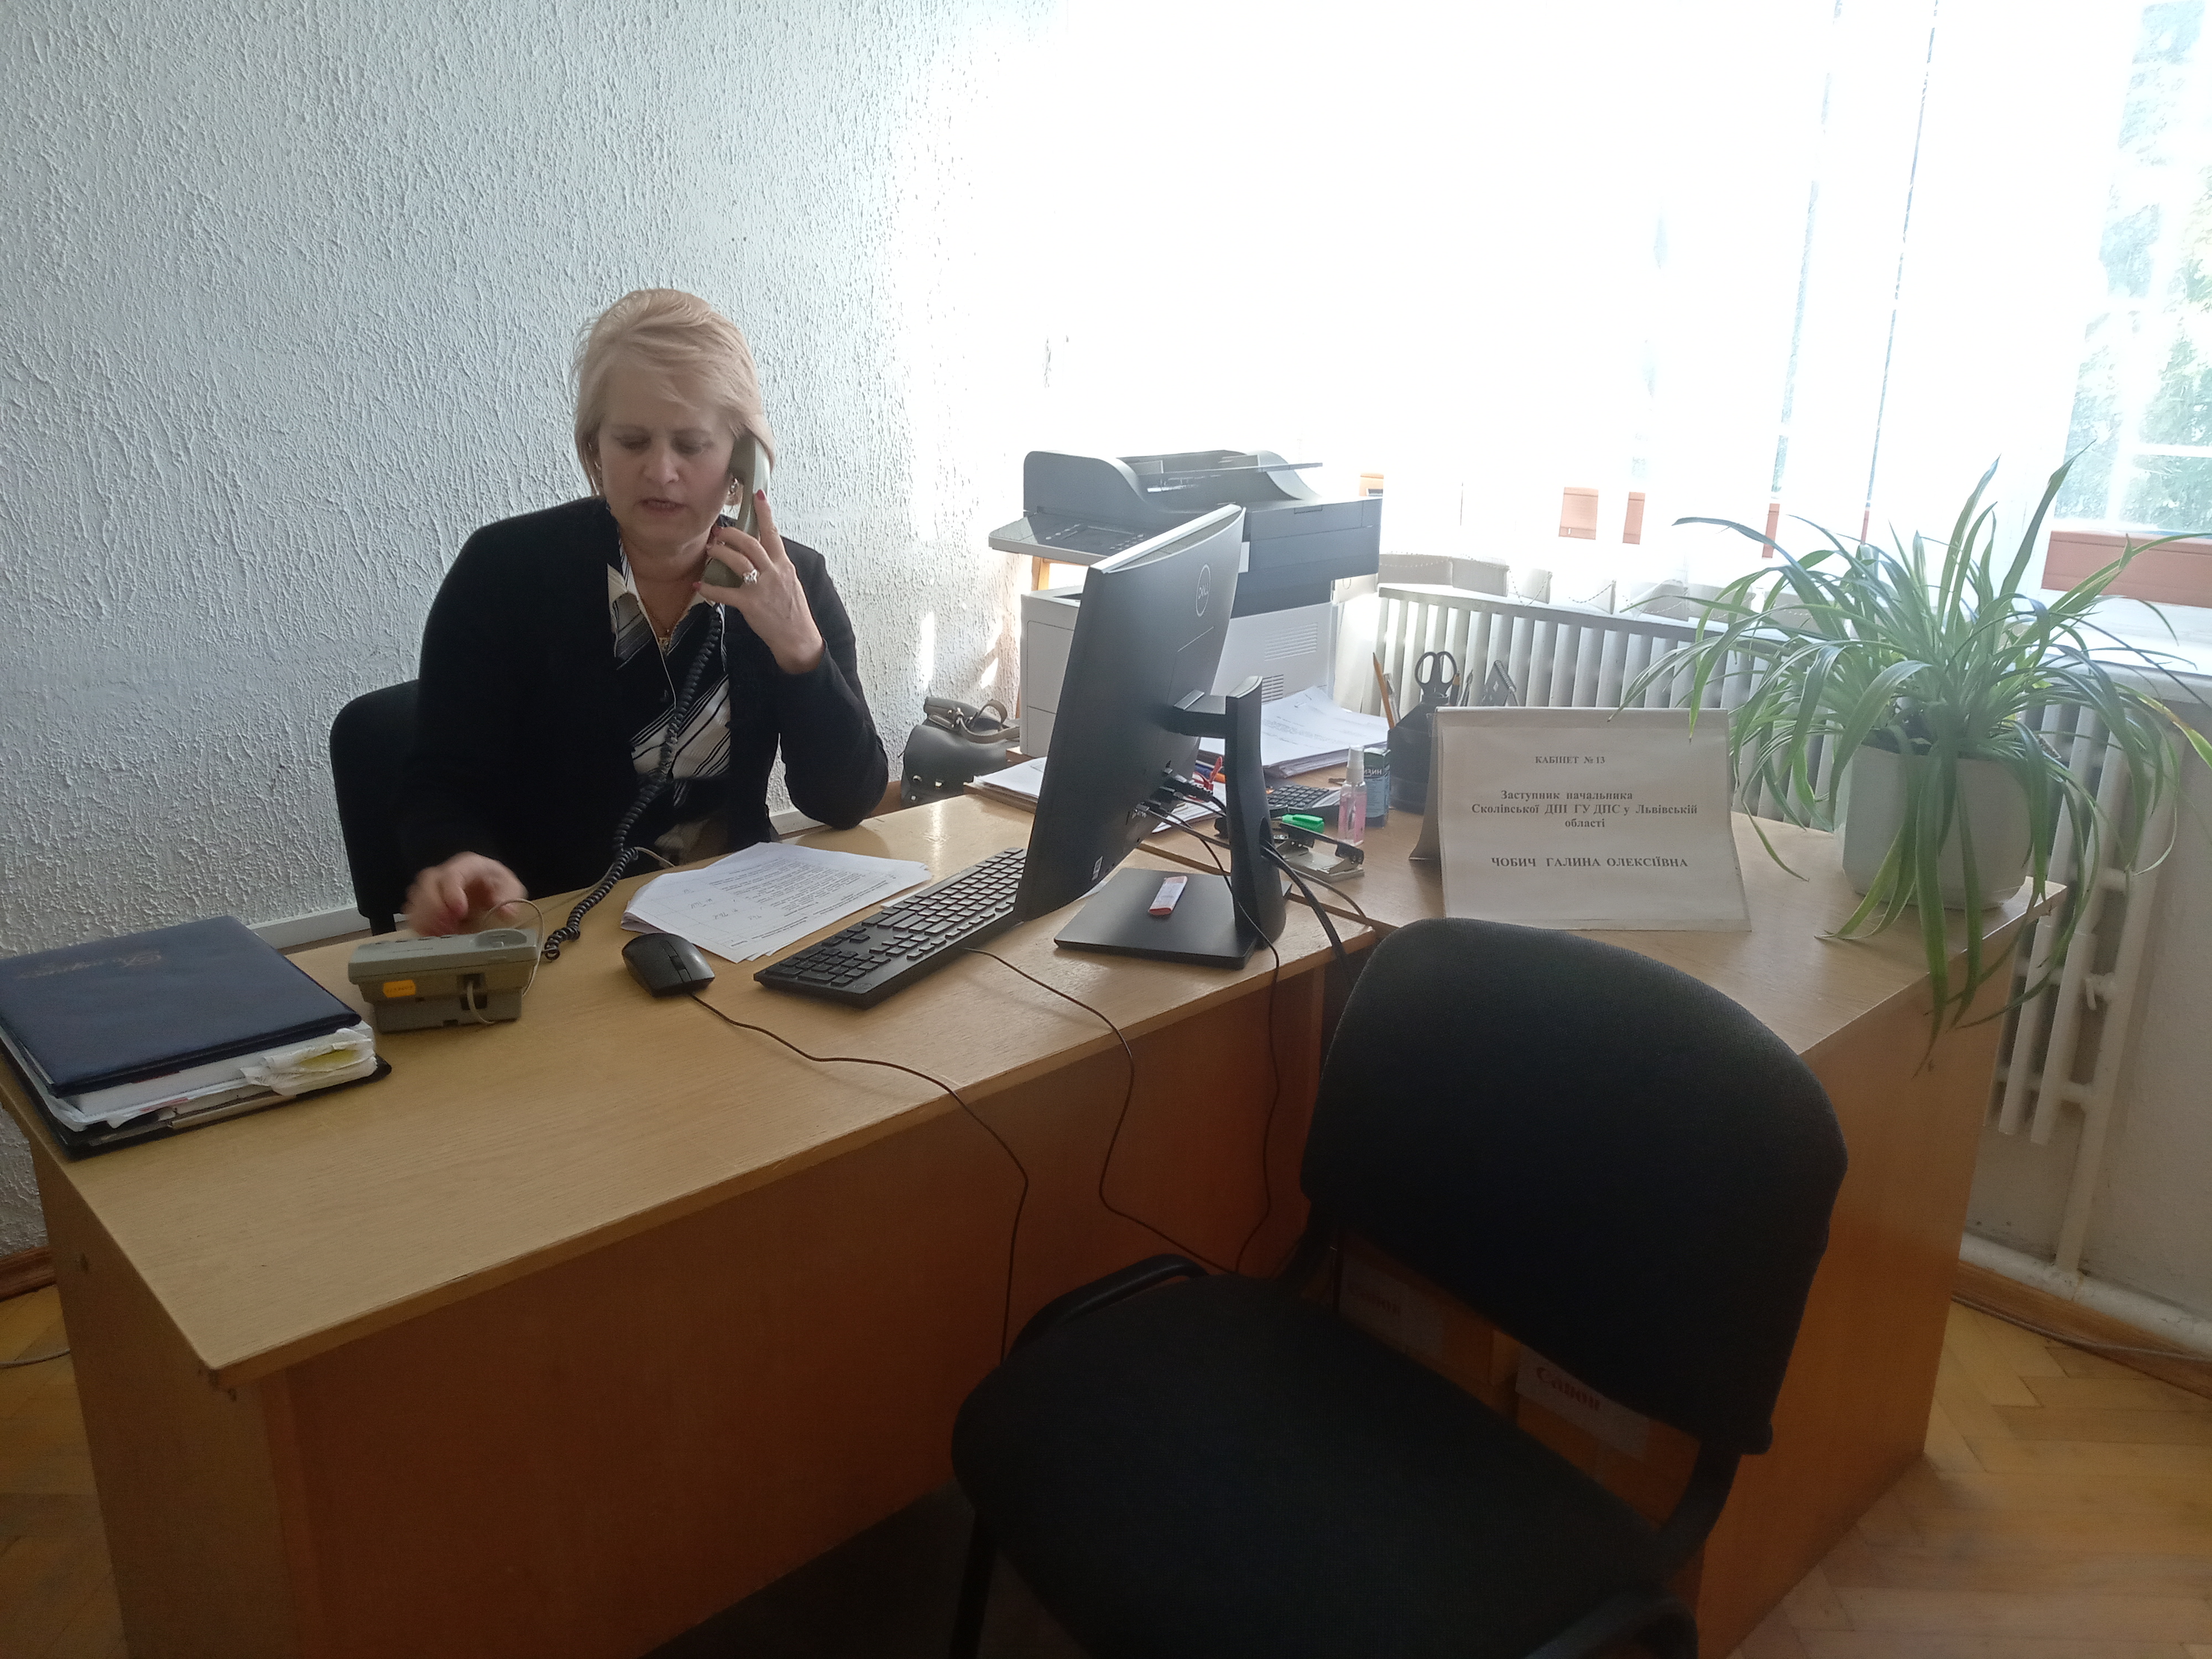
Нещодавно за участі заступника начальника Сколівcької державної податкової інспекції Галини Чобич було проведено сеанс «Гарячої лінії».
Платники цікавилися такими питаннями:
- 1. Чи може власник магазину на ринку бути фізособою-«єдинником» 1 групи?
Відповідь:
Відповідно до п. 291.4 ПКУ до першої групи платників єдиного податку відносяться фізичні особи – підприємці, які не використовують працю найманих осіб, здійснюють виключно роздрібний продаж товарів з торговельних місць на ринках та/або провадять господарську діяльність з надання побутових послуг населенню і обсяг доходу яких протягом календарного року не перевищує 167 розмірів мінімальної заробітної плати, встановленої законом на 01 січня податкового (звітного) року.
Згідно з п. 1.8 Інструкції щодо заповнення форми державного статистичного спостереження №12-торг «Про наявність і використання торгової мережі на ринках та реалізацію сільськогосподарської продукції на них», затвердженої наказом Держкомстату від 26.07.2005 р. №209 зі змінами та доповненнями, торгове місце – площа, відведена для розміщення необхідного для торгівлі інвентарю (вагів, лотків тощо) та здійснення продажу продукції з прилавків (столів), транспортних засобів, причепів, візків (у тому числі ручних), у контейнерах, кіосках, палатках тощо. До торгових місць на ринках не належать магазини та об’єкти ресторанного господарства.
Отже, фізична особа – підприємець, яка здійснює роздрібний продаж товарів в магазині, що розташований на території ринку, не може бути платником єдиного податку першої групи.
- 2. Який РРО застосовувати краще програмний чи апаратний?
Відповідь:
Як відомо, з 1 січня 2022 року використання РРО стане обов’язковим для всіх платників єдиного податку 2-4 групи. Альтернативою касовому апарату може стати програмний РРО, який дозволить швидко зареєструвати касу без надлишкових витрат.
Згідно з Законом України №265/95-ВР «Про застосування РРО» суб’єкт господарювання самостійно обирає вид РРО - програмний та/або апаратний, засобами якого здійснюється реєстрація розрахункових операцій.
При цьому програмний РРО має ряд переваг:
-
Швидка реєстрація каси - в електронному вигляді подається лише одна форма 1-ПРРО.
-
Простіше відкриття та закриття зміни – авторизація з КЕП, автоматичне формування Z-звіту та його реєстрація в ДПС.
-
Реєстрація чеків безпосередньо в ДПС, без інформаційного еквайра.
-
Фіскалізація чеків в оффлайн режимі, без використання КОРО та розрахункової книжки.
-
ПРРО автоматично оновлюється та не потребує сервісного обслуговування.
-
Вигідну цінову політику:
- 3. Який код КОАТУУ зазначається в декларації, у зв’язку з об’єднанням сільських рад в територіальну громаду?
Відповідь:
З проведенням адміністративної реформи відповідно до розпоряджень Кабінету Міністрів України від 12 червня 2020 року № № 707-р – 730-р в Україні проведено адміністративну реформу та створено територіальні громади. При цьому наказом Міністерства фінансів України від 10.12.2020 № 756 внесені зміни до довідника місцевих бюджетів, а саме було оновлено довідник місцевих бюджетів на базі змінених кодів Класифікатора об'єктів адміністративно-територіального устрою України (далі – КОАТУУ).
Для реалізації механізму нарахування та сплати місцевих податків і зборів у податкових деклараціях з місцевих податків і зборів міститься реквізит «код за КОАТУУ органу місцевого самоврядування»
Пунктом 63.3 ст. 63 ПКУ з метою проведення податкового контролю платники податків підлягають реєстрації або взяттю на облік у контролюючих органах, зокрема, за місцем розташування рухомого та нерухомого майна, об’єктів оподаткування або об’єктів, які пов’язані з оподаткуванням або через які провадиться діяльність (далі – об’єкт оподаткування) – неосновне місце обліку.
Законом України від 05 лютого 2015 року № 157-VIII «Про добровільне об’єднання територіальних громад» із змінами та доповненнями (далі – Закон № 157) не обмежено право створення об’єднаної територіальної громади з громад, розташованих у суміжних районах.
Юридична особа – сільська, селищна, міська рада, розміщена в адміністративному центрі об’єднаної територіальної громади, є правонаступником прав та обов’язків всіх юридичних осіб – сільських, селищних, міських рад, обраних територіальними громадами, що об’єдналися (абзац другий частини четвертої ст. 8 Закону № 157).
У разі розташування адміністративного центру територіальної громади на території юрисдикції іншого контролюючого органу, платником податків мають бути дотримані вимоги п. 63.3 ст. 63 ПКУ щодо реєстрації за новим неосновним місцем податкового обліку.
За наведених обставин платники місцевих податків і зборів, які дотримались вимог п. 63.3 ст. 63 ПКУ, у Декларації зазначають код за КОАТУУ об’єднаної територіальної громади (громади, яка розміщена в адміністративному центрі об’єднаної територіальної громади).
На всі поставлені питання у ході «Гарячої лінії» були надані роз’яснення в межах чинного законодавства України.
 Єдиний державний