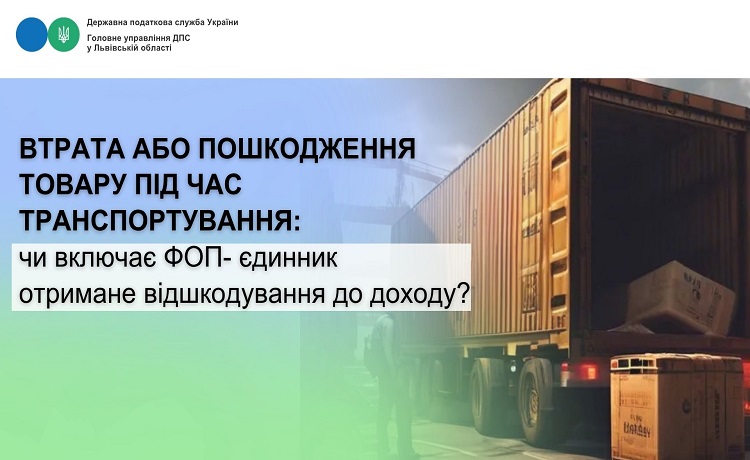
Втрата або пошкодження товару через ракетні обстріли, бойові дії чи форс-мажорні обставини під час транспортування – це реалії сьогодення. Чи потрібно фізичній особі – підприємцю, яка застосовує спрощену систему оподаткування, включати до доходу кошти, отримані за втрачений або пошкоджений товар, залежить від виду та джерела такої виплати.
Якщо виплату здійснює страхова компанія на підставі договору страхування, такі кошти є страховим відшкодуванням. Відповідно до Податкового кодексу України, суми страхового відшкодування, отримані платником єдиного податку за застрахованим майном, не включаються до доходу платника єдиного податку.
Якщо ж вартість втраченого або пошкодженого товару відшкодовує перевізник за претензією, така виплата не є страховим відшкодуванням. У цьому випадку сума відшкодування включається до доходу ФОП – платника єдиного податку та оподатковується за правилами, встановленими для платників єдиного податку відповідної групи.
Датою отримання доходу платника єдиного податку є дата надходження коштів у готівковій або безготівковій формі. Сума доходу визначається на підставі даних обліку, який веде платник єдиного податку.
Водночас у кожній конкретній ситуації важливе значення мають умови господарської операції, характер отриманої виплати та належне документальне підтвердження. Первинні документи мають підтверджувати підстави отримання коштів та дають змогу визначити, чи є така виплата страховим відшкодуванням, чи компенсацією збитків від перевізника. Саме від цього залежить порядок її врахування при визначенні доходу платника єдиного податку.
Контакти «гарячих ліній» Головного управлінняДПС у Львівській області: https://lv.tax.gov.ua/kontakti//
Комунікаційна платформа: lv.ikc@tax.gov.ua
Підписатись на сторінку Фейсбук https://www.facebook.com/tax.lviv
 Єдиний державний