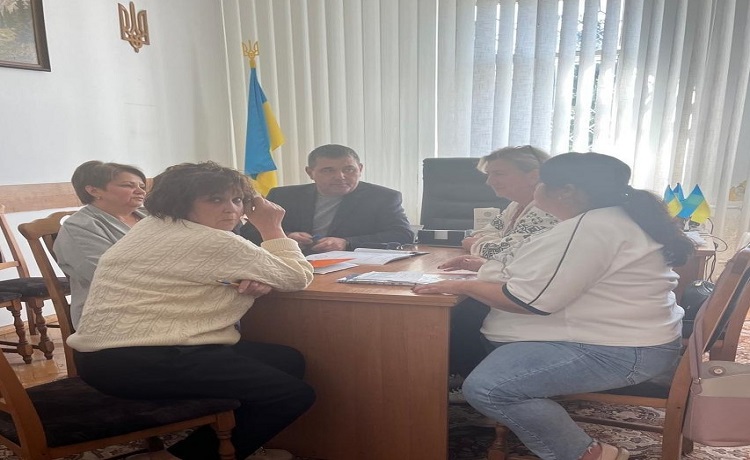
Завідувачем Мостиського сектору обслуговування платників Яворівської ДПІ Головного управління ДПС у Львівській області Василем Дутко проведено робочу зустріч зі старостою Волицького округу Шегинівської ТГ Марією Дикоюта землевпорядником Волицького старостату Зоряною Станько.
Під час зустрічі ключовими були питання щодо порядку нарахування та сплати місцевих податків (земельний податок, податок на нерухоме майно, сплати мінімального податкового зобов’язання із сільсько-господарських угідь) та податку на доходи фізичних осіб. Обговорили можливості збільшення надходжень до бюджету за рахунок скорочення податкового боргу, зокрема по сплаті майнових податків.
Василь Дутко звернув увагу та те, що коли громадянин виявив розбіжності між даними, зазначеними в повідомленні-рішенні, та даними, зазначеними в документах на право власності на об’єкт, що підлягає оподаткуванню податком на нерухомість, у такому разі він може звернутися до державної податкової інспекції за місцем реєстрації для проведення звірки. Наголосив на тому, що для проведення звірки значно зручно використовувати «Електронний кабінет платника», вхід до якого здійснюється за адресою: https://cabinet.lax.gov.ua/, а також через вебпортал ДПС. У приватній частині Е-кабінету розміщено сервіс «Листування з ДПС», який надає можливість електронного листування користувача з органами ДПС (створення та направлення платником листів до органу ДПС у довільній формі). Меню «Листування з ДПС» дає можливість подати до відповідного органу ДПС лист, заяву, звернення, скаргу, пропозицію та пакет документів, необхідний для проведення звірки з податковим органом щодо нарахування майнових податків: плати за землю та податку на нерухоме майно, відмінне від земельної ділянки. А ще можна провести звірку щодо нарахованих сум майнових податків скориставшись мобільним застосунком «Моя податкова».
Також, зупинився щодо питань пошкодженого майна через війну та коли податок на нерухомість не сплачується.
Василь Дутко зазначив, що власники нерухомості, яка постраждала внаслідок бойових дій, можуть не сплачувати податок на нерухоме майно, відмінне від земельної ділянки.
Умови залежать від характеру пошкоджень, а ключове значення має інформація, внесена до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією росії проти України (далі – Реєстр).
Якщо майно потребує капремонту або реконструкції
Податок не нараховується та не сплачується за пошкоджені житлові та нежитлові об’єкти нерухомості, які потребують капітального ремонту, реконструкції чи реставрації.
Термін дії пільги:
Початок: з 1-го числа місяця, у якому факт пошкодження зафіксовано в Реєстрі.
Кінець: до 1-го числа місяця, наступного за тим, у якому об’єкт відремонтовано та визнано придатним для проживання або використання за цільовим призначенням.
Важливо для застосування цієї норми – факт пошкодження має бути зафіксований саме в Реєстрі.
Порядок подання інформації про пошкоджене та знищене нерухоме майно визначений постановою Кабінету Міністрів України від 26 березня 2022 року № 380. Він поширюється на фізичних та юридичних осіб, чия нерухомість була пошкоджена або знищена внаслідок війни починаючи з 19 лютого 2014 року.
Категорії пошкодження нерухомості
Законодавство розрізняє пошкоджене та знищене майно.
Пошкодженим вважається об’єкт, який можна відновити шляхом ремонту чи реконструкції.
Знищене майно – це об’єкт, який став непридатним для використання за призначенням, а його відновлення неможливе або економічно недоцільне.
Окремо визначено категорії пошкоджень:
- І категорія – об’єкти зі ступенем пошкодження орієнтовно до 40 %, які потребують лише поточного ремонту;
- ІІ категорія – об’єкти зі ступенем пошкодження орієнтовно 41–80 %, які потребують капітального ремонту або реконструкції;
- ІІІ категорія – об’єкти зі ступенем пошкодження 81–100%, які є непридатними для використання та потребують демонтажу (ліквідації).
Власники пошкодженої нерухомості ІІ або ІІІ категорії мають право на застосування податкової пільги за наявності відповідних відомостей у Реєстрі.
Для об’єктів ІІ категорії також має бути призупинена їх експлуатація на час проведення капітального ремонту, реконструкції чи реставрації.
Після відновлення майна податковий обов’язок поновлюється.
Якщо нерухомість або її частина відремонтована та введена в експлуатацію, власник знову має сплачувати податок на нерухоме майно.
Якщо пошкодження незначні
Для нерухомості, яка внаслідок бойових дій зазнала незначних пошкоджень, але залишається придатною для проживання або використання за цільовим призначенням і потребує лише поточного ремонту, діє інший механізм.
У такому випадку сільські, селищні, міські ради, військові адміністрації або військово-цивільні адміністрації мають право:
- встановлювати ставку податку на нерухоме майно у меншому за встановлений розмір для відповідного типу нерухомості на цій території;
- повністю звільняти від сплати податку.
Тобто звільнення від податку або зменшена ставка не застосовуються автоматично.
Власнику варто перевірити рішення відповідної місцевої ради чи військової адміністрації.
Платники податку також можуть звертатися до органу місцевого самоврядування або військової адміністрації щодо встановлення відповідної ставки для пошкодженого об’єкта.
Такі рішення набирають чинності з дня їх офіційного оприлюднення, якщо не встановлено пізніший строк.
Наприкінці зустрічі податківець поінформував про основні аспекти Національної стратегії доходів до 2030 року, реалізацію експериментального проекту щодо функціонування системи управління податковими ризиками (комплаєнс - ризиками) в Державній податковій службі України) та впровадження програми безбар’рності в ОДПС.
 Єдиний державний